珠宝定制:从流水线到私人订制,一场关于价值与信任的零售变革
在批发和零售业的广阔版图中,珠宝首饰长期被视为标准化程度较高的品类——克重、纯度、款式由品牌方统一制定,消费者在柜台前完成的是"挑选"而非"参与"。然而近年来,珠宝定制的兴起正在改变这一格局。据中国珠宝玉石首饰行业协会发布的行业运行数据,我国珠宝首饰市场规模已稳定在7000亿元以上,其中个性化定制业务的增速连续多年高于行业平均水平,成为零售端最具活力的增量板块。定制不再是小众玩家的专属,而正在成为连接批发供应链与终端消费者的新通路。
一、定制需求的结构性崛起:数据背后的消费逻辑
珠宝定制的走热并非偶然。从消费结构看,婚庆市场是定制需求最集中的场景。民政部门历年结婚登记数据虽有波动,但每年仍有数百万对新人步入婚姻,婚戒定做在其中的渗透率持续提升。与成品婚戒相比,定制婚戒允许消费者在戒托材质、钻石4C参数、刻字内容上做组合选择,价格透明度也更高。
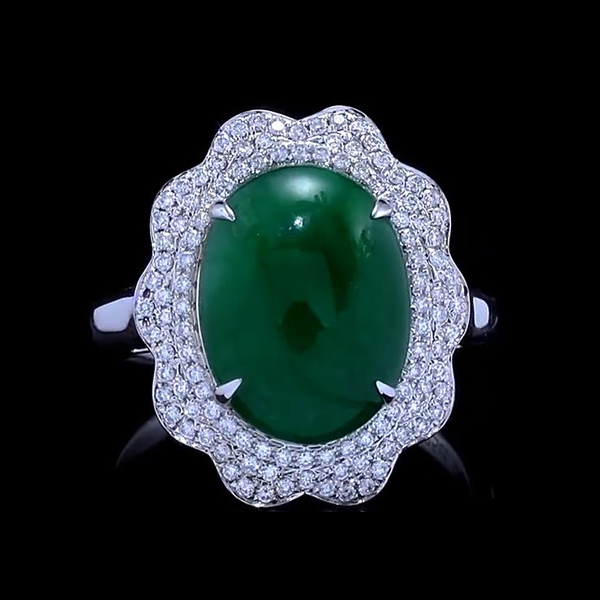
另一股力量来自"悦己消费"。年轻消费者对首饰的诉求从"保值"转向"表达",银饰定制、珍珠项链定制等轻定制品类因此快速扩容。行业调研显示,在18至35岁人群中,超过六成受访者表示愿意为个性化设计支付溢价。这一趋势直接推动了私人珠宝设计服务从工作室走向商圈门店,也让珠宝维修翻新这类"存量激活"业务获得新的增长空间——旧金改款、翡翠镶嵌翻新,本质上都是定制能力的延伸。
二、产业链视角:定制如何重塑批发与零售的分工
传统珠宝零售的链条是"批发—分销—零售",环节多、周转慢,款式同质化严重。定制模式则把链条压缩为"需求—设计—加工—交付",首饰加工环节直接对接终端需求,批发商与加工厂的角色随之调整:从单纯供货转向提供柔性产能与小批量打样能力。
以深圳水贝、广州番禺等珠宝产业集聚区为例,当地大量加工企业已具备"一件起订"的柔性生产能力,黄金首饰加工、钻戒定制的起订门槛大幅降低。这种产能供给的变化,使得区域零售商甚至个体工作室都能以较轻的资产模式开展定制业务。对批发和零售业而言,这意味着库存压力下降、资金周转加快,同时也对供应链的响应速度和品控能力提出更高要求。谁能把加工端的工艺稳定性与零售端的服务体验衔接好,谁就能在定制赛道建立壁垒。
三、信任成本:定制业务真正的护城河
定制与成品销售最大的区别在于"先付款、后交付",消费者在看不到成品的情况下做出决策,信任因此成为交易的核心变量。行业内的普遍做法是通过三步降低信任成本:一是材质与工艺的书面确认,明确贵金属纯度、宝石证书来源;二是设计稿与蜡模阶段的客户确认;三是交付后的售后保障,包括清洗保养与维修翻新服务。
值得注意的是,定制业务的客单价通常高于成品,纠纷成本也更高。因此,具备完整加工能力、能够自主把控首饰加工与翡翠镶嵌工艺的商家,在履约确定性上更具优势。这也解释了为何越来越多零售商选择自建或深度绑定加工环节,而非单纯做"中间商"。
四、趋势展望:定制会成为标配而非卖点
从行业演进看,珠宝定制正在经历从"差异化卖点"到"基础服务能力"的转变。随着3D建模、蜡模打印等技术的普及,设计沟通的效率显著提升;电商与社交平台则让私人珠宝设计的展示与获客成本下降。可以预见,未来的珠宝零售竞争,将不再是"有没有定制",而是"定制做得多细、交付多稳、售后多长"。
对于经营者而言,抓住定制趋势的关键,不在于堆砌概念,而在于把设计能力、加工工艺与服务流程打磨成可复制的标准。批发与零售的边界在定制模式下变得模糊,但商业的本质没有改变——用可靠的工艺回应每一份个性化的期待,这才是珠宝定制穿越周期的真正底气。